Ubezpieczenie od powodzi – kiedy warto je wykupić i co obejmuje?
Czym jest ubezpieczenie od powodzi i czy różni się od ubezpieczenia mieszkania?
Ubezpieczenie od powodzi to ochrona przed skutkami zalania wodami powodziowymi, deszczem nawalnym, podtopieniem czy wezbraniem wód. W praktyce rzadko występuje jako samodzielny produkt — najczęściej jest dodatkiem lub rozszerzeniem standardowej polisy mieszkaniowej albo domu.
I tu pojawia się najważniejsza różnica. Zwykłe ubezpieczenie mieszkania obejmuje zwykle zdarzenia losowe: pożar, kradzież z włamaniem, zalanie z instalacji wewnętrznej. Powódź bywa z tego katalogu wyłączona. Trzeba ją dokupić osobno albo wybrać wariant polisy, który ją zawiera.
Definicja i zakres ochrony powodziowej
Co dokładnie kryje się pod pojęciem „powódź" w polisie? To zależy od definicji w Ogólnych Warunkach Ubezpieczenia (OWU). Standardowo ubezpieczyciele rozróżniają:
- powódź — zalanie wodami z rzek, jezior, zbiorników, morza,
- deszcz nawalny — gwałtowne opady powodujące podtopienie,
- podtopienie — skutek wylewu wód gruntowych lub cofki z kanalizacji.
Każdy z tych punktów może być objęty ochroną albo wyłączony. Dlatego tak ważne jest czytanie OWU. Z doświadczenia — większość reklamacji odrzuconych przez ubezpieczycieli wynika właśnie z niezrozumienia definicji, nie z samego zdarzenia.
Różnice między ubezpieczeniem mienia a ubezpieczeniem od powodzi
Standardowe ubezpieczenie mienia chroni budynek i przedmioty w środku. Powódź to jedno z ryzyk, które może być włączone lub nie. W praktyce wygląda to tak:
| Rodzaj ochrony | Powódź w standardzie? | Wymaga rozszerzenia? |
|---|---|---|
| Podstawowe ubezpieczenie mieszkania | Rzadko | Tak |
| Ubezpieczenie domu jednorodzinnego | Czasem | Często tak |
| Polisa z rozszerzeniem powodziowym | Tak | Nie |
W Polsce powodzie zdarzają się coraz częściej — wystarczy przypomnieć sobie ostatnie lata i lokalne podtopienia nawet w regionach, które wcześniej uchodziły za bezpieczne. Dlatego ochrona powodziowa powoli staje się standardem, a nie luksusem.
Kiedy warto wykupić ubezpieczenie od powodzi?
Szczerze? Warto je rozważyć zawsze, gdy mieszkasz w miejscu, gdzie woda mogłaby teoretycznie dotrzeć. Ale są sytuacje, w których jest to wręcz konieczne.
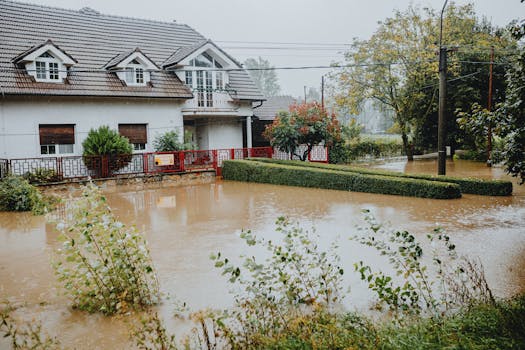
Strefy zagrożenia powodziowego
Jeśli Twoja nieruchomość leży w strefie zalewowej — czyli na obszarze wyznaczonym przez mapy zagrożenia powodziowego — ryzyko jest realne, nie hipotetyczne. Podobnie gdy mieszkasz blisko rzeki, jeziora, morza albo na terenie, gdzie woda gruntowa podnosi się po ulewach.
Warto sprawdzić, czy Twoja działka znajduje się w takiej strefie. Można to zrobić w geoportalu lub zapytać w urzędzie gminy. Czasem sam fakt bycia w strefie wpływa na cenę polisy — ubezpieczyciel po prostu dolicza wyższą składkę.
Sytuacje, w których ochrona jest niezbędna
Oprócz lokalizacji liczą się też cechy samego budynku i Twoja sytuacja finansowa:
- Mieszkasz na parterze lub w budynku z piwnicą — woda wchodzi najniżej.
- Dom ma słabą izolację przeciwwodną albo jest stary.
- Wartość mienia jest wysoka — koszt odtworzenia przekracza Twoje oszczędności.
- Masz kredyt hipoteczny — bank często wymaga ochrony od zdarzeń losowych, w tym powodzi.
Z własnego doświadczenia: najczęściej powódź dotyka osoby, które „nigdy wcześniej nie miały problemu z wodą". To nie jest argument za rezygnacją z polisy — wręcz odwrotnie.
Co obejmuje ubezpieczenie od powodzi?
Zakres zależy od wariantu polisy, ale większość ubezpieczycieli w rozszerzeniu powodziowym chroni budynek, ruchomości domowe, a często także mienie w piwnicy i garażu.
Zakres podstawowy i dodatkowe opcje
Standardowo w ramach ochrony powodziowej możesz liczyć na pokrycie:
- naprawy lub odbudowy budynku,
- odtworzenia zniszczonych ruchomości (meble, sprzęt, odzież),
- kosztów osuszenia i sprzątania po zalaniu,
- usunięcia szkód w instalacjach,
- tymczasowego zakwaterowania, jeśli dom nie nadaje się do zamieszkania.
Dodatkowe opcje mogą obejmować mienie w piwnicy, garażu, a nawet w ogrodzie. Warto o to zapytać, bo standardowe polisy czasem wyłączają przedmioty przechowywane poniżej poziomu gruntu.
Czego nie obejmuje ubezpieczenie od powodzi?
Wyłączenia są równie ważne jak zakres ochrony. Typowe przypadki, w których ubezpieczyciel odmówi wypłaty:
- szkody wynikające z zaniedbania lub braku konserwacji,
- zdarzenia związane z działaniami wojennymi, aktami terroru,
- szkody powstałe w wyniku świadomego działania właściciela,
- mienie, które nie zostało zgłoszone do ubezpieczenia.
Dlatego przed podpisaniem umowy przeczytaj OWU — szczególnie sekcję wyłączeń. To zajmuje 10 minut, a może oszczędzić Ci tysięcy złotych.
Ile kosztuje ubezpieczenie od powodzi i jak wybrać najlepszą ofertę?
Cena zależy od kilku czynników. Lokalizacja to najważniejszy z nich — im wyższe ryzyko, tym wyższa składka. Do tego dochodzi wartość mienia, zakres ochrony i historia szkód.

Czynniki wpływające na składkę
- Strefa zagrożenia powodziowego — położenie w strefie zalewowej podnosi cenę nawet o 100–200%.
- Wartość nieruchomości i ruchomości — im wyższa, tym wyższa składka.
- Zakres ochrony — sam budynek czy także mienie w piwnicy, garażu, ogrodzie.
- Historia szkód — jeśli wcześniej zgłaszałeś zalania, ubezpieczyciel może podnieść stawkę.
- Wiek i stan budynku — starsze domy z gorszą izolacją są droższe w ubezpieczeniu.
Porównanie ofert i narzędzia online
Nie ma sensu przyjmować pierwszej oferty od agenta. Porównanie ubezpieczeń nieruchomości online zajmuje kilka minut i może pokazać różnice sięgające kilkuset złotych rocznie. Na ubezpieczeniasmart.pl wpisujesz dane nieruchomości, zaznaczasz zakres powodziowy i od razu widzisz oferty wielu towarzystw.
To wygodne, bo ubezpieczenie domu online nie wymaga wizyt w oddziałach ani rozmów z agentami. A przy okazji — jeśli szukasz też OC dla młodego kierowcy albo robisz porównanie OC, ten sam portal pomoże Ci zestawić polisy komunikacyjne.
Unikaj przepłacania. Czasem dodatek powodziowy do istniejącej polisy jest tańszy niż osobna umowa. Warto zapytać ubezpieczyciela o obie opcje i porównać.
Jak zgłosić szkodę powodziową i jakie dokumenty przygotować?
Zgłoś szkodę niezwłocznie — im szybciej, tym lepiej. Możesz to zrobić telefonicznie, online przez stronę ubezpieczyciela albo przez aplikację mobilną.
Procedura zgłoszenia szkody
- Zadzwoń na infolinię lub wypełnij formularz online.
- Podaj numer polisy i opisz zdarzenie.
- Zabezpiecz mienie przed dalszym zniszczeniem (jeśli to możliwe).
- Nie usuwaj śladów powodzi przed oględzinami likwidatora.
- Zrób zdjęcia i nagraj wideo z zalanymi pomieszczeniami.
Likwidator przyjedzie na miejsce, oceni straty i sporządzi protokół. Na tej podstawie ubezpieczyciel wyliczy odszkodowanie.
Dokumentacja i wycena strat
Przygotuj:
- kopię polisy,
- zdjęcia i nagrania zniszczeń,
- protokół oględzin,
- faktury za naprawy lub zakup nowych rzeczy,
- dokumenty potwierdzające wartość zniszczonego mienia (paragony, gwarancje).
Współpracuj z likwidatorem. Jeśli się z nim nie zgadzasz, możesz odwołać się od decyzji ubezpieczyciela — masz na to 14 dni od otrzymania wyceny.
Najczęstsze pytania o ubezpieczenie od powodzi
Czy ubezpieczenie od powodzi jest obowiązkowe?
Nie, nie jest obowiązkowe z mocy prawa. Nikt nie każe Ci go wykupić. Ale uwaga — jeśli masz kredyt hipoteczny, bank prawie zawsze wymaga ubezpieczenia nieruchomości od zdarzeń losowych, a powódź często znajduje się w tym katalogu. Wtedy staje się ono warunkiem umowy kredytowej. Warto to sprawdzić w swojej umowie, bo brak polisy może skutkować dodatkowymi opłatami albo nawet wypowiedzeniem kredytu.
Czy można wykupić je dla mieszkania w bloku?
Tak, mieszkańcy bloków też mogą wykupić ochronę powodziową. Najczęściej jako rozszerzenie polisy mieszkaniowej. W bloku ryzyko jest inne niż w domu jednorodzinnym — zalanie może przyjść z góry, z piwnicy albo z zewnątrz. Warto sprawdzić, czy polisa obejmuje mienie w piwnicy i czy wspólnota mieszkaniowa ma własne ubezpieczenie, które pokrywa część szkód.
Czy ubezpieczenie pokrywa szkody w piwnicy?
Standardowo piwnice bywają objęte ochroną, ale nie zawsze. Niektóre polisy wyłączają mienie przechowywane poniżej poziomu gruntu albo ograniczają odpowiedzialność do określonej kwoty. Sprawdź OWU — sekcję dotyczącą miejsca ubezpieczenia. Jeśli piwnica nie jest objęta, dopytaj o możliwość rozszerzenia. To zwykle niewielki koszt, a może uratować Ci rowery, narzędzia czy zapasy.
Jak długo trwa wypłata odszkodowania?
Ustawowo ubezpieczyciel ma 30 dni na wypłatę odszkodowania od momentu zgłoszenia szkody. W praktyce bywa różnie — jeśli sprawa jest skomplikowana, potrzebne są dodatkowe oględziny lub wyceny, termin może się wydłużyć. Jeśli w ciągu 30 dni nie dostaniesz decyzji, możesz interweniować. Warto też pamiętać, że po akceptacji kosztorysu pieniądze zwykle trafiają na konto w ciągu kilku dni roboczych.
Krótko mówiąc: ubezpieczenie od powodzi nie jest obowiązkowe, ale w wielu sytuacjach po prostu się opłaca. Sprawdź swoją strefę zagrożenia, przeczytaj OWU i porównaj oferty — najlepiej na ubezpieczeniasmart.pl, gdzie zestawisz polisy w kilka minut. Nie czekaj, aż woda zapuka do drzwi.